【クレジットカード整理で迷うあなたへ💳】年会費無料でも不要なカードを減らして2枚へ集約する考え方
クレジットカードは、年会費無料だから、ポイントが貯まるから、キャンペーンがお得だからと増やしているうちに、気付けば何枚も持ってしまいがちです。
あなたも、ほとんど使っていないカードなのに「せっかく作ったから」「無料だから」という理由だけで残していないでしょうか。
私自身も、JALカード/三井住友カード ゴールド/Olive/Amazon Mastercard/楽天カード/エポスゴールドカードと、いつの間にか複数のカードを保有する状態になっていました。
そこで今回は、実際の利用頻度やポイント還元、年会費、今後の資産管理まで含めて、1枚ずつ必要性を見直しました。
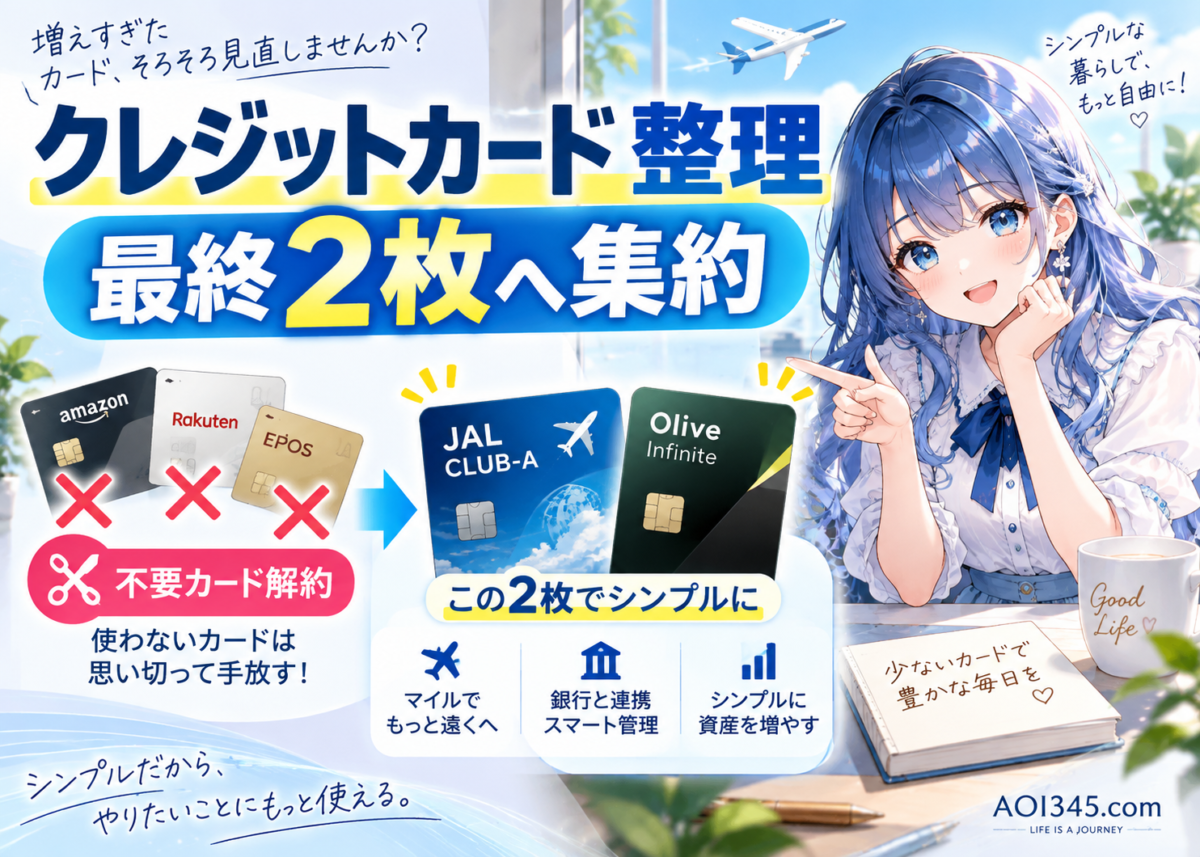
✂️ Amazon Mastercard/楽天カード/エポスゴールドカードを解約する判断
✈️ JALのLSP1500ポイント達成まではJALカードを活用する方針
💳 最終的にJAL CLUB-Aカード/Olive Infiniteの2枚へ集約する計画
🏦 SBI新生銀行/三井住友銀行とカードを組み合わせたシンプルな金融管理
この記事を読めば、クレジットカードを減らす基準だけでなく、ポイント還元をどこまで追うべきか、年会費無料カードを本当に残すべきかも具体的に判断しやすくなります。
【クレジットカード整理開始💳】増えすぎたカードを見直して最終的な保有枚数を減らす計画
銀行口座については、具体的な整理に少し時間がかかりそうです。
引き落とし口座の変更や、現在進めているJALのLSP修行なども関係しているため、すぐにすべてを整理できるわけではありません。
それでも、銀行口座については最終的に「どの銀行を残すのか」という方針がかなり固まってきました。
そこで次に整理していきたいのが、クレジットカードです。
以前はそれほど多くのクレジットカードを持っていなかったのですが、キャンペーンやサービスを利用しているうちに、何だかんだとカードが増えてしまいました。
年会費無料だからと作ったカードや、特定のサービスで少しポイントが増えるからと作ったカードなど、気付けば役割が重複しているカードもあります。
そこで今回は、まず現在持っているクレジットカードを1枚ずつ思い出しながら、本当に必要なのかを整理してみることにしました。
💳 現在保有しているクレジットカードを1枚ずつ再確認する方針
🔍 年会費やポイント還元だけでなく、実際の利用頻度まで含めた整理
✂️ 役割が重複しているカードや、使っていないカードの解約候補化
クレジットカードは年会費無料であれば金銭的な負担はありません。
しかし、カードが増えるほど利用明細の確認や不正利用のチェック、住所変更や更新カードの管理なども増えるため、できるだけシンプルにしておきたいところです。
【JALカードは継続保有✈️】JGC入会を目指してLSP1500ポイントまで進めるカード修行
まず1枚目は、現在メインで利用しているJALカードです。
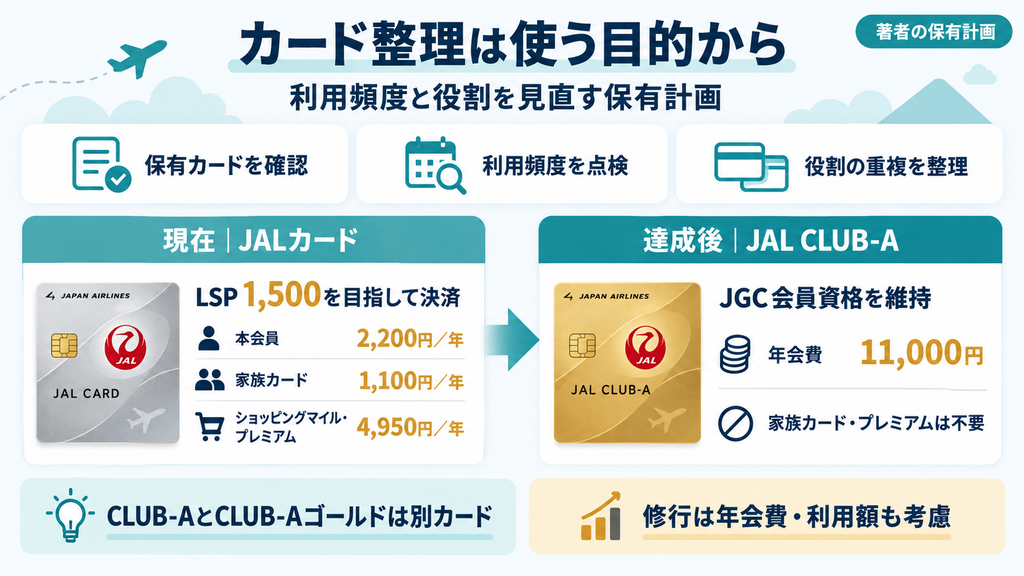
現在保有しているのは一般的なJALカードで、JALの会員ステータスであるJALグローバルクラブへの入会を目指して利用しています。
いわゆるJGC修行ですが、私の場合は飛行機に何度も乗るだけではなく、JALカードなどを利用しながらLife Statusポイント/LSPを貯めています。
目標となるのは、LSP1500ポイントです。
もちろん、このようなJALカード修行を万人におすすめするつもりはありません。
年会費やカード利用額も必要になるため、単純にポイントだけを考えれば効率が良いとは言えないケースもあります。
ただ、ある程度資金に余裕があり、将来的に家族旅行などで飛行機を利用する機会を増やしたい人であれば、働いて収入があるうちに陸で修行を進めておくのは、個人的には悪くない選択だと思っています。
✈️ 将来もJALを利用して旅行する予定がある人向けのJGC修行
💰 ある程度のカード利用額を確保できる人に向いたLSP獲得方法
🏃 働いて収入がある期間に進めておく長期的な会員ステータス作り
短期的なポイント還元だけではなく、将来の旅行で使えるサービスまで含めて考えるのがポイントです。
【LSP1500達成後の方針🎯】JALカード利用終了後もJGC維持のためCLUB-Aカード継続保有
JALカード修行は、LSPが1500ポイント貯まればひとまず終了予定です。
そこまで到達すれば、LSPを貯めることを目的としてJALカードを積極的に利用する必要はなくなります。
ただし、ここでJALカードそのものを解約できるわけではありません。
JALグローバルクラブの会員特典を維持するためには、対象となるJALカードを継続して保有する必要があります。
そのため、LSP1500ポイント達成後は、JAL CLUB-Aカードを保有する予定です。
CLUB-Aカードの年会費は11,000円です。
使わなくなったカードに毎年11,000円を支払うと考えると高く感じますが、JGC会員資格を維持するための費用と考えれば納得できる金額だと思っています。
一方で、現在必要になっている一部の費用は修行終了後に不要になります。
| 項目 | 現在 | LSP修行終了後 |
|---|---|---|
| JALカード本会員 | 2,200円 | CLUB-Aカード11,000円 |
| 家族カード | 1,100円 | 不要 |
| ショッピングマイル・プレミアム | 4,950円 | 不要 |
| 主な目的 | LSP獲得/マイル獲得 | JGC会員資格の維持 |
現在は、通常のJALカードの年会費2,200円に加えて、家族カード1,100円、さらにショッピングマイル・プレミアム4,950円を支払っています。
LSP修行終了後は、家族カードも不要です。
さらに、カードを積極的に利用しなくなるため、ショッピングマイル・プレミアムも不要になります。
つまり、CLUB-Aカードへ変更すると年会費そのものは11,000円になりますが、現在支払っている追加費用がなくなるため、実際の負担増はそれほど大きくありません。
💳 LSP1500ポイント到達後のJAL CLUB-Aカードへの切り替え
👨👩👧👦 修行終了後に不要となる家族カードの整理
🛍️ JALカードを使わなくなることで不要となるショッピングマイル・プレミアム
このため、最終的に残すクレジットカードの1枚目は、JAL CLUB-Aカードになる予定です。
【CLUB-Aカードの注意点🧐】年会費11000円でもゴールド相当ではないJGC維持用カード
JALカードには、CLUB-Aゴールドカードという上位カードも用意されています。
名前だけを見ると通常のCLUB-Aカードもゴールドカードに近い位置付けに見えますが、実際には少し違います。
通常のJAL CLUB-Aカードは年会費11,000円ですが、一般的なゴールドカードに付いているようなサービスがすべて付帯しているわけではありません。
つまり、年会費だけを見るとゴールドカード並みですが、カードそのものはあくまで通常カードに近い立ち位置です。
ゴールドカードとしての付帯サービスを求めるのであれば、別途CLUB-Aゴールドカードを選ぶ必要があります。
ただ、私の場合はCLUB-Aカードを決済用のメインカードとして使う予定ではありません。
目的はあくまでJALグローバルクラブの会員資格を維持することです。
そのため、余計な年会費を支払ってCLUB-Aゴールドカードへ上げる必要性は、今のところ感じていません。
✈️ JGC会員資格維持を最優先としたJAL CLUB-Aカード保有
💳 ゴールドカード相当の付帯サービスを求めないシンプルな選択
💰 不要な上位カードへ変更せず年会費を抑える方針
こうして考えると、JALカードについては迷う部分がほとんどありません。
LSP1500ポイントまでは現在のカードで修行し、達成後はJAL CLUB-Aカードへ切り替えて継続保有する。
これが、今後のJALカードに関する基本方針です。
【三井住友カード ゴールド💳】年会費永年無料で残すことにした便利なメイン候補カード
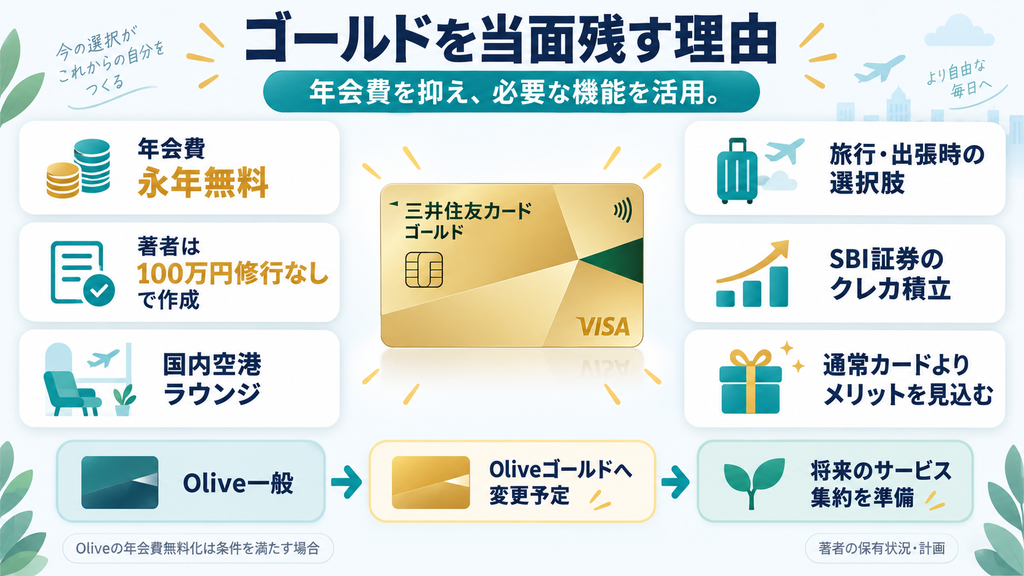
2枚目は、三井住友カード ゴールドです。
以前は三井住友カード プラチナプリファードとOlive Infiniteも保有していましたが、こちらはすでに解約しました。
上位カードを整理したことで、三井住友カードそのものを完全に手放すことも考えました。
ただ、実際に利用してみると三井住友カードは使いやすく、今後も1枚は持っておきたいカードです。
そこで、最終的に残すことにしたのが三井住友カード ゴールドでした。
💳 プラチナプリファードとOlive Infiniteを解約した後も残す三井住友カード ゴールド
💰 年会費負担を抑えながら三井住友カードの便利なサービスを利用できる保有方針
📱 今後のOliveゴールドへの移行も考えた三井住友カードの整理計画
上位カードを何枚も保有するのではなく、必要なサービスを受けられるカードだけを残していく考えです。
【100万円修行なしで作成✨】三井住友カード ゴールドを年会費永年無料にできた好条件
三井住友カード ゴールドは、一般的には年間利用額に関する条件を達成することで、翌年以降の年会費を無料にできる仕組みがあります。
いわゆる100万円修行と呼ばれているものです。
私の場合は、プラチナプリファードを解約するタイミングで、100万円修行をすることなく年会費永年無料で三井住友カード ゴールドを作ることができました。
そのため、今後ほとんど利用しない年があったとしても、年会費を気にせず保有できます。
これはカードを整理していくうえでも大きなメリットです。
| 項目 | 三井住友カード ゴールド |
|---|---|
| 保有状況 | 継続保有 |
| 年会費 | 永年無料 |
| 100万円修行 | 今回は不要 |
| 主な用途 | クレカ積立/普段の決済 |
| 今後の方針 | Oliveゴールドへの集約を検討 |
年会費が発生するカードの場合、利用頻度が低くなるとどうしても「持ち続ける意味があるのか」を考える必要があります。
一方で、年会費永年無料であれば、必要な機能だけを利用しながら保有しておくという選択もしやすくなります。
【一般カードよりメリット充実✈️】空港ラウンジとクレカ積立で活用できるゴールド特典
三井住友カード ゴールドには、通常のカードにはないメリットがあります。
代表的なのが、国内空港ラウンジを利用できる点です。
空港ラウンジを頻繁に利用するわけではありませんが、旅行や出張の際に使える選択肢があるのは便利です。
さらに、私にとって重要なのがSBI証券のクレカ積立です。
三井住友カードでは、カードの種類によってクレカ積立でもらえるポイントに違いがあります。
そのため、通常カードを使うよりもゴールドカードを利用した方がメリットを得やすくなります。
✈️ 旅行や出張時に利用できる国内空港ラウンジサービス
📈 SBI証券のクレカ積立で通常カードよりメリットを得やすいゴールドカード
💳 年会費永年無料だからこそ維持しやすい付帯サービス付きカード
年会費無料でこうしたサービスを利用できるのであれば、一般カードよりもゴールドカードを残しておく方が合理的だと考えています。
【Oliveもゴールド化予定🫒】三井住友カード ゴールドから将来的に集約するための準備
三井住友カードとは別に、Oliveも保有しています。
現在保有しているOliveは一般カードです。
ただ、三井住友カード ゴールドを保有していることで、条件を満たせばOliveゴールドも年会費無料にできるようなので、こちらはゴールドへ変更しておこうと考えています。
すでに三井住友カード ゴールドを無料で保有できているため、Oliveについてもゴールド化できるのであれば、一般カードのままにしておく理由はあまりありません。
将来的には、クレジットカードをさらに整理していく予定です。
そのためにも、まずはOliveをゴールドへ変更して、三井住友カード側のサービスを徐々に集約できる状態にしておきたいところです。
🫒 現在は一般カードとして保有しているOliveのゴールド化
💰 条件を活用してOliveゴールドも年会費無料で保有する計画
🔄 将来的なカード集約を見据えた三井住友カードからOliveへの移行準備
現時点では、三井住友カード ゴールドを継続保有しながら、Oliveをゴールドへ変更するというのが基本方針です。
カード整理を進めながらも、便利なサービスやクレカ積立のメリットは残していく形にしたいと思っています。]
【JALカード修行終了後💳】Olive Infiniteへ切り替えて年会費99000円を無料化する計画
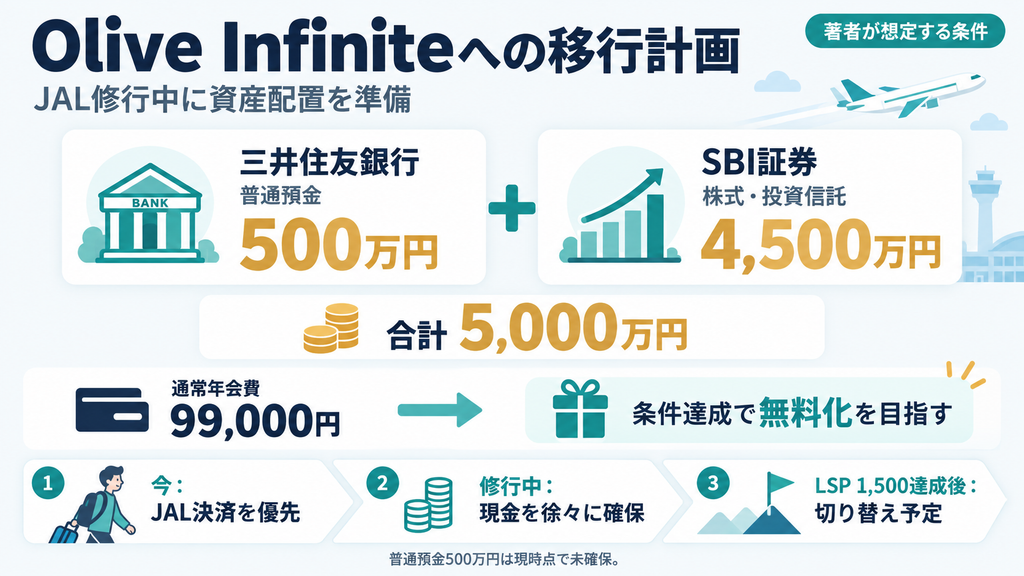
ちなみに、JALカード修行が終了した後は、メインカードをOlive Infiniteへ切り替える予定です。
JALカードでLSPを貯める必要がなくなれば、次は三井住友カード側へ決済を集約していきたいと考えています。
Olive Infiniteは、通常であれば年会費99000円が必要になる上位カードです。
さすがに毎年99000円を支払ってまで持ちたいカードではありませんが、条件を満たせば年会費を無料にできる仕組みがあります。
私が想定しているのは、三井住友銀行の普通預金500万円と、SBI証券の株式/投資信託4500万円を保有する条件です。
| 項目 | 目標金額 |
|---|---|
| 三井住友銀行の普通預金 | 500万円 |
| SBI証券の株式/投資信託 | 4500万円 |
| 合計 | 5000万円 |
| Olive Infiniteの通常年会費 | 99000円 |
💰 三井住友銀行の普通預金500万円を確保する資産配分
📈 SBI証券の株式/投資信託4500万円を活用する保有条件
💳 条件達成によってOlive Infiniteの年会費99000円を無料化する計画
現在は、正直なところ三井住友銀行に普通預金500万円までは置いていません。
投資を優先しているため、必要以上の現金を普通預金として残していないからです。
ただし、JALカード修行が終わるまでにはまだ時間があります。
その間に資産全体のバランスを見直しながら、徐々に現金を増やしていく予定です。
【現金500万円を徐々に確保💰】JALカード修行と並行してOlive Infiniteの無料条件を準備する方針
今すぐOlive Infiniteへ切り替えるのではなく、まずはJALカード修行を優先します。
LSPを貯めている期間はJALカードへ決済を集中させた方が目的に合っているため、無理に三井住友カード側へ利用を移す必要はありません。
その間に、三井住友銀行へ置く普通預金を少しずつ増やしていきます。
JALカード修行が終わる頃に500万円を確保できていれば、カードの切り替えもスムーズです。
また、SBI証券では株式や投資信託を保有しているため、こちらも含めてOlive Infiniteの年会費無料条件を満たせる状態を目指します。
✈️ LSP1500ポイント達成まではJALカード利用を優先する方針
🏦 修行期間中に三井住友銀行の普通預金を徐々に増やす資金計画
🔄 修行終了後にJALカード中心からOlive Infinite中心へ移行する準備
カードだけを先に切り替えるのではなく、資産の置き場所とクレジットカードを一緒に整理するイメージです。
最終的には、JALカード修行終了後にOlive Infiniteへ切り替え、年会費をかけずに上位カードを保有できる形を目指していきます。
【Amazonカードを見直し📦】年間1500ポイント差でもJALカードへ支払いを集約する判断
さて、本題のクレジットカード整理に戻ります。
現在残しているのは、JALカード、三井住友カード ゴールド、そして今後ゴールドへ変更予定のOlive一般カードです。
さらにもう1枚、比較的よく利用しているカードがあります。
それがAmazon Mastercardです。
Amazon Mastercardは三井住友カードが発行するクレジットカードで、Amazonをメインに利用する私にとっては、これまでかなり出番の多いカードでした。
一方で、Amazon以外の買い物ではほとんど利用していません。
つまり、実質的にはAmazon専用カードになっています。
📦 Amazonでの買い物に用途がほぼ限定されているAmazon Mastercard
💳 Amazon以外ではほとんど利用機会がない専用カード状態
🔍 クレジットカードを減らすために本当に必要か見直す対象
カードを減らしていくのであれば、こうした特定のお店でしか利用しないカードから整理していくのが分かりやすそうです。
【通常時の還元率を比較💳】AmazonカードとJALカードで大きな差が出にくいポイント価値
Amazon Mastercardを利用する大きな理由は、やはりAmazonでのポイント還元です。
Amazonで買い物をすると、Amazon Mastercard利用によるポイント還元を受けられます。
ただし、他のクレジットカードを利用しても、一般的には1%程度のポイントやマイルを受け取れるカードはあります。
私が現在利用しているJALカードの場合、条件を整えて利用すれば、買い物で1%相当のJALマイルを貯められます。
ここでポイントになるのが、1マイルを何円の価値として考えるかです。
1マイルは必ず1円として使うものではありません。
航空券などに交換して利用すれば、一般的に1マイルを2円程度の価値として考えることもできます。
仮に1マイル2円相当として考えれば、1%のマイル還元は実質的に2%程度の価値になります。
| 比較項目 | Amazon Mastercard | JALカード |
|---|---|---|
| 主な還元 | Amazonポイント | JALマイル |
| 通常時に想定する価値 | 約2% | 約2%相当 |
| 主な利用先 | Amazon中心 | 幅広い買い物 |
| LSP修行への貢献 | なし | あり |
もちろん、マイルの価値は使い方によって変わります。
それでも私の場合は、普段のAmazonでの買い物であれば、AmazonカードとJALカードで決定的な差が出るほどではないと考えています。
◉ Amazonポイントだけを見れば分かりやすいAmazon Mastercardの還元
✈️ 1マイル2円程度で使えればAmazonカードと差が小さくなるJALカード
💰 通常時の買い物ではカードを増やすほどの差ではないという判断
そのため、通常のAmazonでの買い物については、JALカードへ集約しても大きな問題はなさそうです。
【Amazonセール時を比較🛒】スマイルSALE/ブラックフライデーで広がるポイント還元差
では、Amazon Mastercardのメリットが大きくなるセール期間ではどうでしょうか。
Amazonでは、スマイルSALEやブラックフライデーなど、大型セールが定期的に開催されています。
こうしたセールでは、Amazon Mastercardを利用することで、通常よりポイント還元が増えるケースがあります。
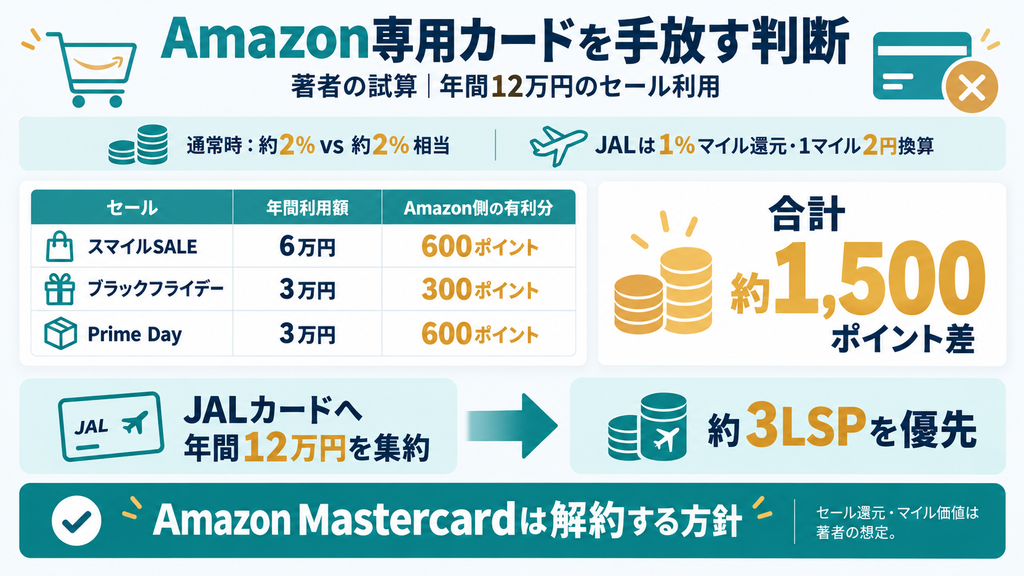
私の想定では、スマイルSALEやブラックフライデーなどでは、通常よりさらに1%程度ポイント還元が増え、合計3%程度になります。
さらに、年1回のPrime Dayでは、そこからもう1%程度増えて、合計4%程度のポイント還元になります。
セール期間中は私も普段より買い物が増えます。
そのため、Amazon Mastercardを解約するかどうかを考えるのであれば、このセール時のポイント差まで計算しておく必要があります。
🛍️ スマイルSALEやブラックフライデーで増えるAmazon Mastercardの還元
🎁 Prime Dayではさらに高くなるカード利用によるポイント還元
📊 通常時だけではなく年間のセール利用額まで含めた比較
そこで、実際にどの程度の差になるのかを計算してみます。
【年間12万円で試算📊】Amazonセール利用でもポイント差は合計1500ポイント程度
まず、スマイルSALEでは毎回5000円程度買い物すると仮定します。
年間12回利用するとすれば、5000円×12回で年間60000円です。
さらに、ブラックフライデーで30000円。
Prime Dayでも30000円利用するとします。
これでAmazonのセール期間に利用する金額は、年間合計120000円になります。
| セール | 年間利用額 | JALカードとの差 |
|---|---|---|
| スマイルSALE | 60000円 | 600ポイント |
| ブラックフライデー | 30000円 | 300ポイント |
| Prime Day | 30000円 | 600ポイント |
| 合計 | 120000円 | 1500ポイント |
この条件で計算すると、スマイルSALEでのポイント差は年間600ポイントです。
ブラックフライデーでは300ポイント。
Prime Dayでは600ポイントほどの差になります。
すべて合計すると、年間で1500ポイントです。
Amazon Mastercardは年会費無料なので、1500ポイントでももらえるのであれば持っておいた方が得という考え方もあります。
普通にポイント還元だけを見るのであれば、その判断でもまったく問題ありません。
ただ、今回の目的はクレジットカードを増やしてポイントを最大化することではなく、カードを減らして管理をシンプルにすることです。
📦 Amazonのセール利用額を年間120000円とした試算
💰 Amazon Mastercardを利用することで増える年間約1500ポイント
✂️ 1500ポイントよりカードを1枚減らすメリットを優先する判断
年間1500ポイントのためだけにAmazon専用カードを1枚残す必要があるのかと考えると、私の場合は不要という結論になりました。
【LSP修行を優先✈️】Amazon年間12万円もJALカードへ集約して3LSPを取りにいく方針
もう1つ重要なのが、現在進めているJALカードのLSP修行です。
先ほどの計算では、Amazonで年間合計120000円を利用する想定でした。
この120000円をAmazon Mastercardで決済すると、当然ながらAmazonポイントは増えます。
一方で、その支払いをJALカードで行えば、LSP修行にも利用額を反映できることになります。
私の計算では、年間120000円をJALカードで利用すれば、約3LSPを獲得できる金額です。
つまり見方を変えると、Amazonポイント1500ポイントを増やすために、本来なら獲得できる約3LSPを逃しているとも考えられます。
| 比較 | Amazon Mastercard | JALカード |
|---|---|---|
| 年間利用額 | 120000円 | 120000円 |
| 主なメリット | Amazonポイント増加 | マイル/LSP獲得 |
| 想定する差 | 約1500ポイント有利 | 約3LSP獲得 |
| 現在の優先目的 | 低い | 高い |
現在の私にとって重要なのは、少しでもAmazonポイントを増やすことより、LSP1500ポイントへ近づくことです。
そう考えれば、Amazonの買い物も素直にJALカードへ集約した方が分かりやすくなります。
✈️ 年間120000円のAmazon利用をJALカードへまとめるLSP修行
📈 Amazonポイント1500ポイントより約3LSPを優先する現在の方針
💳 決済先をJALカードへ集約してカード管理も簡単にする選択
ポイントだけを追いかけるとカードはどんどん増えてしまいます。
今は少しの還元率差よりも、目的に合ったカードへ支払いをまとめる方が重要だと考えています。
【Amazonカードは解約決定✂️】ポイント差よりカード削減とJALカード集約を選ぶ最終結論
ここまで整理してみると、Amazon Mastercardを残す理由はかなり少なくなりました。
Amazonで買い物をする機会自体は多いものの、通常時であればJALカードとの実質的な還元差はそれほど大きくありません。
セール時まで含めても、私の年間利用額で考えれば差は約1500ポイントです。
さらに、Amazonで年間120000円使うのであれば、その支払いをJALカードへ移すことでLSP修行にも活用できます。
そして何より、今回の最大の目的はクレジットカードを整理して枚数を減らすことです。
💳 Amazon以外では利用しないAmazon専用カードからの卒業
💰 年間1500ポイント程度の差はカード整理のために手放す判断
✈️ Amazon決済もJALカードへまとめてLSP修行を優先する運用
ということで、結論はシンプルです。
Amazon Mastercardは解約します。
今後のAmazonでの買い物については、素直にJALカードを使っていく予定です。
【楽天カードを見直し🛒】楽天市場の利用額が少ないため年間90ポイント差でも解約する判断
他に保有しているカードとして、楽天カードがあります。
楽天カードは、基本的に楽天市場で買い物をするときだけ利用しているカードです。
ただ、前述の通り、普段のネットショッピングはほとんどAmazonを利用しています。
そのため、楽天市場で買い物をする機会はそれほど多くありません。
Amazon Mastercardと同じように、楽天カードも特定のサービスでしか使っていないカードになっています。
🛒 楽天市場での買い物に用途がほぼ限定されている楽天カード
📦 普段のネットショッピングはAmazon中心で楽天市場の利用頻度が低い状況
✂️ クレジットカードを減らすうえで整理候補になった楽天専用カード
年会費無料だから残しておくという考え方もできます。
しかし、今回の目的はポイントを少しでも多く取ることではなく、使わないクレジットカードを減らして管理をシンプルにすることです。
【楽天市場での還元率を比較📊】楽天カードのプラス1%でも他カードとの差が小さい現状
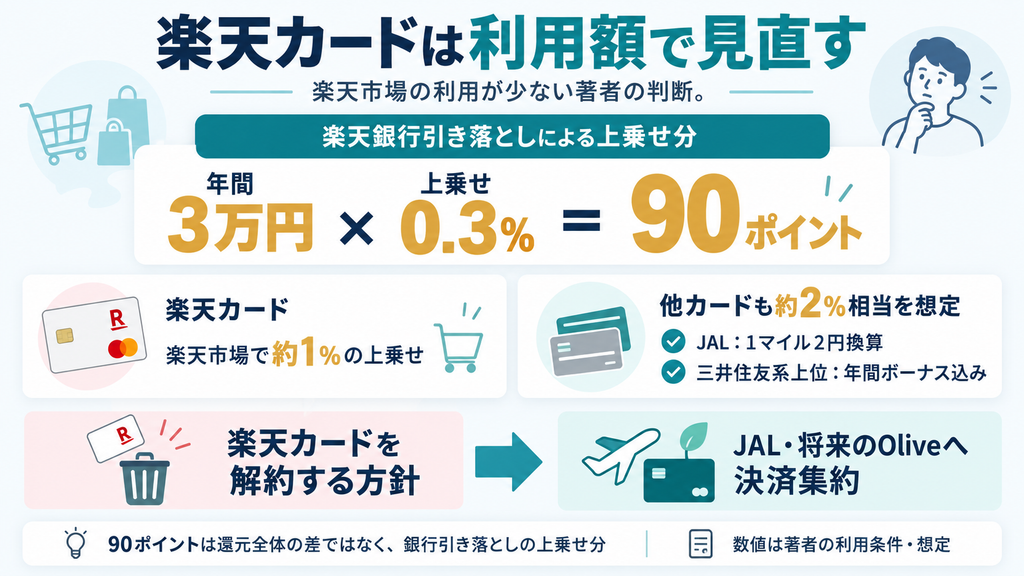
楽天カードを楽天市場で利用すると、通常のクレジットカードよりも1%程度ポイント還元が増えるのがメリットです。
楽天市場を頻繁に利用する人であれば、この差は積み重なると大きくなります。
ただ、私の場合は楽天市場そのものの利用額が少ないため、この1%を目的に楽天カードを残すべきかは微妙です。
さらに、以前保有していた三井住友カード プラチナプリファードや、今後利用を考えているOlive Infiniteでは、年間利用額に応じたボーナスを含めることで実質的な還元率を高めることもできます。
私の使い方では、こうした年間ボーナスまで含めると、実質的に2%程度の還元になるケースがあります。
また、JALカードについても、1%のマイル還元を受けられる状態で利用しています。
JALマイルを1マイル2円程度の価値として使えると考えるのであれば、こちらも実質的には2%程度の価値になります。
| カード | 想定する還元価値 | 主な特徴 |
|---|---|---|
| 楽天カード | 楽天市場で上乗せあり | 楽天市場向け |
| 三井住友系上位カード | 約2%相当を想定 | 年間ボーナスを活用 |
| JALカード | 約2%相当を想定 | 1マイル2円換算の場合 |
このように考えると、楽天カードだけが圧倒的に有利というわけではありません。
むしろ、楽天市場の利用額が少ない私にとっては、他のカードへ支払いをまとめても大きな差は出ないと考えています。
【楽天銀行引き落としも確認🏦】0.3%上乗せでも年間3万円利用ならわずか90ポイント差
それでも楽天カードに残るメリットとして、楽天銀行を引き落とし口座に設定した場合のポイント上乗せがあります。
私が想定している条件では、この差が0.3%です。
そこで、楽天市場で年間どの程度買い物をしているかを考えてみます。
年間の楽天市場での購入額を30000円程度と仮定します。
0.3%の差であれば、年間でもらえるポイント差はわずか90ポイントです。
| 項目 | 金額/還元 |
|---|---|
| 楽天市場の年間利用額 | 30000円 |
| 楽天銀行引き落としによる差 | 0.3% |
| 年間ポイント差 | 90ポイント |
年間90ポイントであれば、金額にすると本当にわずかな差です。
このためだけに楽天カードを1枚持ち続け、楽天銀行との引き落とし設定まで維持する必要があるのかと考えると、私の場合はメリットを感じにくくなりました。
💰 楽天市場を年間30000円利用した場合でもわずか90ポイントの差
🏦 楽天銀行を引き落とし口座として維持するほどではない小さな上乗せ効果
📉 カードと銀行口座を増やしてまで追いかける必要性を感じない還元差
少額のポイントを最大化しようとすると、どうしてもカードや銀行口座の数が増えてしまいます。
今回はその状態から抜け出すことを優先します。
【楽天カードは解約決定✂️】年間90ポイントよりカード枚数削減と支払い集約を優先する結論
ここまで比較すると、私にとって楽天カードを残す理由はほとんどありません。
楽天市場で買い物をする機会が少なく、他のカードと比較しても還元率に大きな差はありません。
最後に残る楽天銀行引き落としによる0.3%の差も、年間30000円の利用なら90ポイント程度です。
それであれば、ポイントを少し増やすためにカードを1枚残すより、決済先を他のカードへまとめた方が管理は簡単になります。
🛒 利用頻度の低い楽天市場専用カードからの卒業
💳 JALカードや今後のOlive Infiniteへ決済を集約するシンプルな運用
✂️ 年間90ポイントの差よりクレジットカード枚数を減らすことを優先する判断
ということで、楽天カードも解約します。
Amazon Mastercardに続いて楽天カードも整理することで、クレジットカードの枚数をさらに減らせそうです。
【エポスゴールドカードを見直し💳】年会費無料でも使わないカードを手放す整理の決断
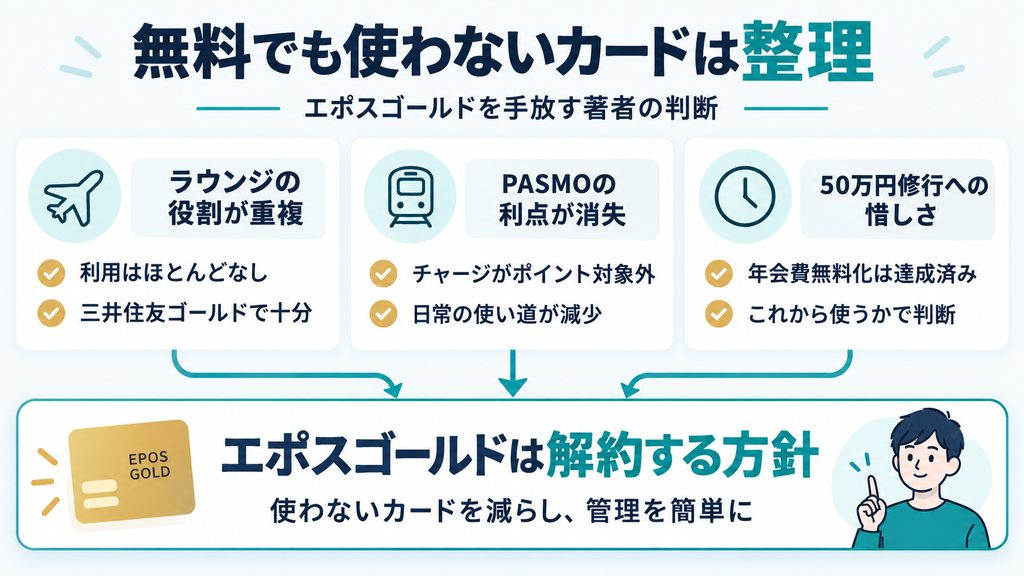
他にも保有しているのが、エポスゴールドカードです。
このカードは、いわゆる50万円修行をして年会費無料にしたゴールドカードです。
そのため、今はほとんど使っていないにもかかわらず、なかなか解約できずにいました。
せっかく50万円利用して年会費無料にしたのだから、手放すのはもったいないという気持ちが残っていたからです。
ただ、現在は三井住友カード ゴールドも保有しています。
こちらも年会費無料で持てているため、ゴールドカードとしての役割が完全に重複しています。
💳 50万円修行を経て年会費無料にしたエポスゴールドカード
🏦 同じく年会費無料で保有している三井住友カード ゴールドとの役割重複
✂️ 使っていないのに過去の修行だけを理由に残しているカードの見直し
年会費無料というだけでカードを持ち続けるべきなのか、改めて考えてみることにしました。
【空港ラウンジを比較✈️】エポスゴールドより三井住友カード ゴールドを残す合理的な理由
ゴールドカードの代表的なメリットとして、空港ラウンジサービスがあります。
私の場合、ゴールドカードを持つメリットを考えたときに、まず思い浮かぶのもこの空港ラウンジです。
ただ、実際のところ空港ラウンジはほとんど利用していません。
旅行で空港を利用することはあっても、毎回ラウンジへ入るわけではないため、私にとっては必須のサービスではありません。
さらに、空港ラウンジの利用先で比較すると、エポスゴールドカードより三井住友カード ゴールドの方が利用できる空港が多いと考えています。
そのため、ラウンジ目的でゴールドカードを1枚残すのであれば、三井住友カード ゴールドで十分です。
| 比較項目 | エポスゴールドカード | 三井住友カード ゴールド |
|---|---|---|
| 年会費 | 無料化済み | 無料化済み |
| 空港ラウンジ | 利用可能 | 利用可能 |
| 自分の利用頻度 | ほとんどなし | ほとんどなし |
| 今後の優先度 | 低い | 高い |
| 継続方針 | 解約予定 | 継続予定 |
✈️ 空港ラウンジをほとんど利用しないためゴールド特典自体の優先度は低め
💳 ラウンジ目的なら三井住友カード ゴールド1枚で十分という判断
📉 エポスゴールドカードだけを残す明確な理由が見つからない状況
こうして比較すると、ゴールドカードだから持ち続けるという理由だけでは、エポスゴールドカードを残すメリットはほとんどありません。
【PASMOチャージも終了🚃】ポイント対象外でエポスゴールドカードの実用メリットが消滅
これまでエポスゴールドカードを完全に使っていなかったわけではありません。
私が主に利用していたのが、PASMOへのチャージです。
PASMOへのチャージでポイントを貯められるため、それだけでもエポスカードを残す理由になっていました。
普段利用する交通系ICカードへのチャージでポイントがもらえるのであれば、年会費無料のカードとしては十分便利です。
ところが、そのメリットも今月からなくなりました。
PASMOチャージがポイント対象外になったためです。
これまでの数少ない利用用途までなくなったことで、エポスゴールドカードを使う場面はさらに減りました。
🚃 これまで数少ない利用用途だったPASMOチャージでのポイント獲得
📉 今月からポイント対象外となったことで失われた実用的なメリット
💳 日常生活でエポスゴールドカードを利用する理由がほぼ消えた状態
カードを持っていても使わないのであれば、管理するカードが1枚増えるだけです。
年会費が無料かどうかよりも、実際に使うかどうかを重視した方が良さそうです。
【50万円修行に縛られない🧠】無料ゴールドを手放せない気持ちよりカード整理を優先する選択
エポスゴールドカードを解約しにくかった最大の理由は、やはり50万円修行をしたことです。
せっかく条件を達成して年会費無料にしたのだから、その権利を手放すのはもったいないという気持ちがありました。
ただ、過去にどれだけ利用したかと、今後そのカードを使うかどうかは別の話です。
現在使わないカードなのであれば、過去の50万円利用を理由に持ち続けてもメリットは増えません。
特に今回は、クレジットカードそのものを減らして管理をシンプルにすることが目的です。
そう考えると、無料でゴールドカードを持てるという満足感だけで残すのは、今回の整理方針とは合わなくなります。
◉ 50万円修行をしたから解約しにくいという心理的なハードル
💰 年会費無料でも実際に使わなければ得られるメリットがほとんどない現状
✂️ 過去の利用実績より今後の使い道を基準にしたカード整理の考え方
年会費無料という言葉は魅力的ですが、無料だから必要とは限りません。
使わないカードを減らすことによる管理のしやすさも、十分に大きなメリットです。
【エポスゴールドは解約へ✂️】年会費無料の魅力より使わないカードを減らす最終結論
ここまで整理すると、エポスゴールドカードを継続保有する理由はほとんど残っていません。
空港ラウンジはほぼ利用せず、利用する場合でも三井住友カード ゴールドがあります。
PASMOチャージでポイントが貯まるメリットもなくなりました。
残っているのは、50万円修行をして年会費無料にしたゴールドカードを手放すのがもったいないという気持ちだけです。
しかし、それだけでカードを持ち続けていては、いつまでたってもクレジットカードを整理できません。
💳 年会費無料でも利用用途がなくなったエポスゴールドカード
✈️ 空港ラウンジは三井住友カード ゴールドへ一本化する方針
🚃 PASMOチャージのポイント終了で失われた最後の実用メリット
✂️ カード枚数を減らすことを優先したエポスゴールドカード解約の判断
ということで、エポスゴールドカードもこのタイミングで解約します。
無料で持てるゴールドカードを手放すのは少し惜しい気持ちもありますが、今回の目的はカードを集めることではなく、必要なカードだけを残してシンプルにすることです。
【クレジットカード整理の最終形💳】最終的にJAL CLUB-A/Olive Infiniteの2枚へ集約する計画
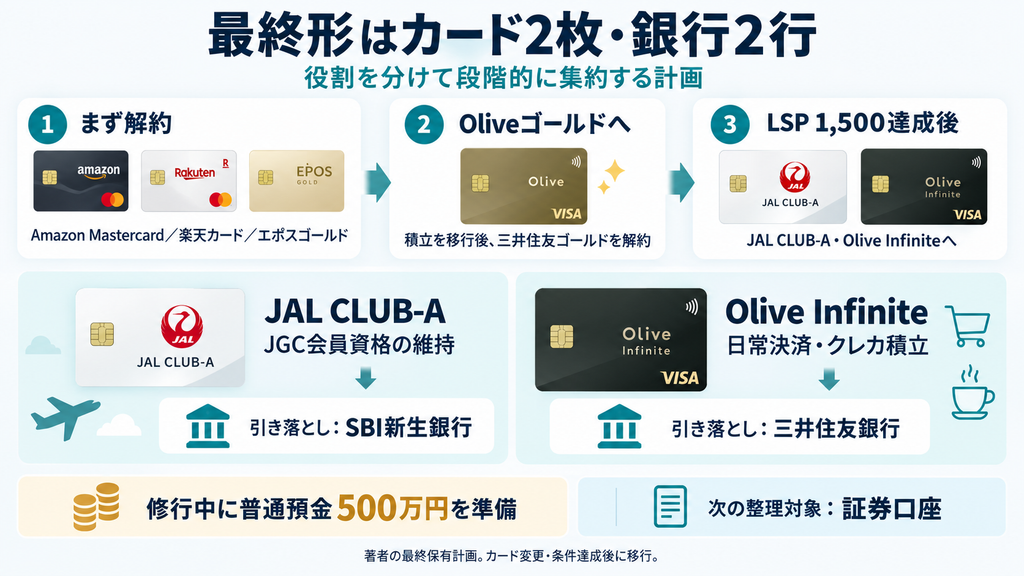
ここまで1枚ずつ見直してきたので、最後にクレジットカード整理の全体像をまとめておきます。
今回の整理では、ポイント還元を最大化することよりも、利用用途が重複しているカードを減らし、管理をシンプルにすることを優先しました。
その結果、まず解約するのはAmazon Mastercard/楽天カード/エポスゴールドカードの3枚です。
どのカードも年会費無料ではありますが、現在の使い方では保有を続けるメリットが小さいと判断しました。
✂️ Amazon Mastercard/楽天カード/エポスゴールドカードの3枚を解約する方針
💳 年会費無料という理由だけではカードを残さない整理基準
📉 細かなポイント還元よりカード枚数を減らすことを優先する判断
これだけでも、かなりクレジットカードの管理がシンプルになります。
【JALカードは修行後も継続✈️】LSP1500達成後にCLUB-Aカードへ変更して保有する方針
JALカードについては、引き続き継続して利用します。
現在はLSP修行を進めているため、できるだけ支払いをJALカードへまとめる予定です。
そして、LSPが1500ポイントに到達してJALカード修行が終了したら、現在のカードからJAL CLUB-Aカードへ変更します。
ただし、CLUB-Aカードへ変更した後は、基本的に決済には使わない予定です。
目的は日常の支払いではなく、JALグローバルクラブの会員資格を維持することだからです。
✈️ LSP1500ポイント達成まではJALカードへ決済を集中する運用
💳 修行終了後はJAL CLUB-Aカードへ変更して継続保有する計画
🧳 CLUB-Aカードは日常決済ではなくJGC資格維持を目的とした保有
つまり、将来的なJALカードは「使うカード」ではなく「会員資格を維持するために持つカード」という位置付けになります。
【Oliveはゴールドへ変更🫒】クレカ積立を移して三井住友カード ゴールドを整理する流れ
一方、三井住友カード側では、現在保有しているOlive一般カードをOliveゴールドへ変更する予定です。
そして、現在SBI証券のクレカ積立に利用している三井住友カード ゴールドについても整理していきます。
Oliveゴールドへ変更した後は、クレカ積立の設定をOlive側へ移行します。
そうすれば、三井住友カード ゴールドを別に持っておく必要がなくなります。
| カード | 現在 | 今後の方針 |
|---|---|---|
| JALカード | LSP修行で利用 | CLUB-Aカードへ変更して保有 |
| Olive一般 | 保有中 | Oliveゴールドへ変更 |
| 三井住友カード ゴールド | クレカ積立で利用 | Oliveへ移行後に解約 |
| Amazon Mastercard | 保有中 | 解約 |
| 楽天カード | 保有中 | 解約 |
| エポスゴールドカード | 保有中 | 解約 |
📈 SBI証券のクレカ積立を三井住友カード ゴールドからOliveへ移行する計画
✂️ Oliveゴールドへ役割を集約した後に三井住友カード ゴールドを解約する方針
💳 同じ三井住友系カードを複数持たず1枚へまとめるカード整理
カードごとに役割を持たせることで、同じサービスを受けるために複数枚を管理する必要もなくなります。
【LSP修行終了後はInfiniteへ✨】普通預金500万円を準備してOlive Infiniteへ移行する構想
さらに、JALカードのLSP修行が終了した後には、Oliveをもう1段階上のカードへ変更する予定です。
最終的に目指しているのが、Olive Infiniteです。
そのために、三井住友銀行へ普通預金500万円を入れることを考えています。
現在はそこまで現金を普通預金として置いていませんが、JALカード修行を続けながら徐々に現金を増やしていく予定です。
LSP修行が終わる頃に条件を整えられれば、OliveゴールドからOlive Infiniteへ切り替えます。
🏦 JALカード修行中に三井住友銀行の普通預金を500万円まで増やす資金計画
💳 LSP修行終了後にOliveゴールドからOlive Infiniteへ変更する方針
🔄 JAL中心の決済から三井住友中心の決済へ切り替える長期的なカード運用
これで、JALカード修行の終了と同時にクレジットカードの役割も大きく整理できます。
【最終的に残すカードは2枚🎯】JAL CLUB-A/Olive Infiniteだけに絞るシンプルな構成
最終的に残す予定のクレジットカードは、わずか2枚です。
JAL CLUB-AカードとOlive Infiniteです。
| 最終保有カード | 主な役割 | 引き落とし銀行 |
|---|---|---|
| JAL CLUB-Aカード | JGC会員資格の維持 | SBI新生銀行 |
| Olive Infinite | 日常決済/クレカ積立 | 三井住友銀行 |
JAL CLUB-Aカードは、基本的にJGC会員資格を維持するためのカードです。
引き落とし口座は、SBI新生銀行にする予定です。
そして、日常の決済やクレカ積立などはOlive Infiniteへ集約します。
Oliveは三井住友銀行のサービスなので、こちらの引き落とし口座は当然ながら三井住友銀行になります。
✈️ JGC資格維持専用として残すJAL CLUB-Aカード
💳 日常決済や投資関連の支払いをまとめるOlive Infinite
🏦 SBI新生銀行/三井住友銀行の2行とカード2枚を組み合わせたシンプルな金融管理
銀行口座とクレジットカードをセットで整理すると、それぞれの役割がかなり分かりやすくなります。
【銀行とカード整理がひと段落🏦】次に見直したいのは増えてしまった証券会社の口座整理
これで、銀行口座とクレジットカードの整理方針はかなり固まりました。
実際にはカードの切り替えや引き落とし口座の変更、LSP修行などがあるため、すべて完了するまでには少し時間がかかります。
それでも、最終的にどの銀行とカードを残すのかが決まっただけでも大きな前進です。
細かなポイントや特典を追いかけて金融サービスを増やすより、自分が本当に使うものだけに絞った方が管理もしやすくなります。
そして、次に整理したいのが証券会社です。
こちらも銀行口座やクレジットカードと同じように、気付けば複数の口座を持つようになりました。
📊 銀行口座とクレジットカードの最終的な整理方針が確定した状態
🔍 次の整理対象として複数保有している証券会社を見直す計画
✂️ 金融サービス全体を必要なものだけに絞っていく継続的な整理方針
次は、どの証券会社を残して、どの口座を整理するのか。
こちらについても、1社ずつ確認していこうと思います。
【まとめ💳】クレジットカード整理で最終的に2枚へ集約するシンプルな金融管理
今回、増えてしまったクレジットカードを1枚ずつ見直してみました。
改めて確認すると、それぞれのカードにメリットはあるものの、ポイント還元や年会費無料という理由だけで持ち続けているカードも少なくありませんでした。
カードごとに少しずつポイントを増やすことだけを考えれば、年会費無料のカードはすべて残しておくという考え方もあります。
しかし今回は、ポイントの最大化よりも、クレジットカードと銀行口座をシンプルに整理することを優先します。
その結果、最終的にはJAL CLUB-Aカード/Olive Infiniteの2枚へ集約する方針になりました。
✂️ Amazon Mastercard/楽天カード/エポスゴールドカードを解約してカード枚数を削減する方針
✈️ JALのLSP1500ポイント達成まではJALカードへ決済を集約する運用
💳 LSP修行終了後はOlive Infiniteをメインカードにする長期計画
🏦 クレジットカードだけでなく銀行口座までセットで整理する金融管理
単純にカードを減らすだけではなく、それぞれのカードに明確な役割を持たせるのが今回の整理のポイントです。
【解約するカード3枚✂️】Amazon/楽天/エポスゴールドは小さな特典より管理の簡単さを優先
今回解約することにしたのは、Amazon Mastercard/楽天カード/エポスゴールドカードの3枚です。
どれも年会費無料なので、そのまま持っていても大きな金銭的負担はありません。
ただ、利用用途を確認してみると、Amazon MastercardはほぼAmazon専用。
楽天カードは楽天市場専用。
エポスゴールドカードについても、PASMOチャージのポイント対象外化によって、ほとんど使う場面がなくなりました。
| 解約するカード | これまでの主な用途 | 解約する理由 |
|---|---|---|
| Amazon Mastercard | Amazonでの買い物 | 年間約1500ポイント差よりJALカードへの集約を優先 |
| 楽天カード | 楽天市場での買い物 | 年間利用額が少なくポイント差も小さい |
| エポスゴールドカード | PASMO/空港ラウンジ | PASMOポイント終了/三井住友ゴールドと役割重複 |
Amazon Mastercardでは、セールまで含めると年間で約1500ポイント程度の差が出る想定でした。
それでもAmazonで年間12万円利用するのであれば、JALカードへまとめることでLSP修行にもつながります。
楽天カードについても、年間3万円程度しか楽天市場を利用しない場合、楽天銀行引き落としによる0.3%の差は年間90ポイント程度です。
これだけの差であれば、カードを1枚増やしておくメリットより、管理を簡単にする方を選びます。
エポスゴールドカードも同様です。
50万円修行をして年会費無料にしたカードなので手放しにくかったものの、今後使わないのであれば、過去の利用額を理由に持ち続ける必要はありません。
💰 数百円から1500円程度の年間ポイント差を追いかけないカード整理
📉 年会費無料でも使わないカードは積極的に減らすという判断基準
🧠 過去のカード修行よりこれから実際に使うかどうかを重視する考え方
今回の整理で、特定のお店だけで使うカードはかなり減らせそうです。
【JALカードはLSP修行専用✈️】1500ポイント達成後はCLUB-AカードでJGC資格維持へ移行
当面のメインカードは、引き続きJALカードです。
現在はLife Statusポイント/LSPを1500ポイントまで貯めることを優先しています。
そのため、Amazonなどの買い物についても可能な限りJALカードへ集約し、少しでもLSP獲得につなげていく予定です。
ただし、LSP1500ポイントへ到達してJALグローバルクラブ/JGCへ入会できれば、この使い方も終了します。
その後はJAL CLUB-Aカードへ変更し、JGC会員資格を維持するために保有します。
| 時期 | JALカードの役割 |
|---|---|
| 現在 | LSP1500ポイントを目指すメイン決済 |
| LSP1500達成後 | JAL CLUB-Aカードへ変更 |
| JGC入会後 | JGC資格維持を目的に保有 |
| 将来の決済 | 原則としてOlive Infiniteへ集約 |
CLUB-Aカードに変更した後は、基本的には日常の買い物には使わない予定です。
つまり、将来的なJALカードは使うためのカードではなく、JGCを維持するために保有するカードになります。
✈️ LSP1500ポイント到達まではJALカード中心の決済
🎯 修行終了後はJAL CLUB-Aカードへ変更してJGC資格維持
💳 日常決済からは外してカードの役割を明確化する運用
JALカードについては、解約するのではなく、目的を変えて残していく形です。
【三井住友カードはOliveへ集約🫒】ゴールドを経由して最終的にInfiniteへ一本化する計画
もう1つの軸になるのがOliveです。
現在はOlive一般カードを保有していますが、まずはOliveゴールドへ変更する予定です。
現在SBI証券のクレカ積立には三井住友カード ゴールドを利用しています。
Oliveゴールドへ変更後は、クレカ積立もOlive側へ移行し、三井住友カード ゴールドは解約する予定です。
そして、JALカードのLSP修行が終わった後に目指すのがOlive Infiniteです。
| 段階 | 三井住友カード側の方針 |
|---|---|
| 現在 | Olive一般/三井住友カード ゴールドを保有 |
| 次の段階 | Oliveゴールドへ変更 |
| その後 | クレカ積立をOliveへ移行 |
| 移行完了後 | 三井住友カード ゴールドを解約 |
| LSP修行終了後 | Olive Infiniteへ変更 |
Olive Infiniteは通常年会費99000円のカードです。
ただし、私が想定している条件では、三井住友銀行の普通預金500万円/SBI証券の株式と投資信託4500万円を組み合わせることで、年会費無料を目指せます。
現在は三井住友銀行に普通預金500万円までは置いていません。
そのため、JALカード修行を続けながら徐々に現金を増やし、LSP修行が終了する頃に条件を整えていく予定です。
🏦 三井住友銀行の普通預金500万円を徐々に準備する資産配分
📈 SBI証券の株式/投資信託4500万円と合わせたOlive Infinite対策
💳 LSP修行終了後に日常決済をOlive Infiniteへ集約する構想
JALカード修行中と修行終了後で、メインカードを切り替えるという流れになります。
【最終形はカード2枚/銀行2行🎯】JAL CLUB-AとOlive Infiniteで役割を完全分離する構成
最終的な形はかなりシンプルです。
保有するクレジットカードは、JAL CLUB-Aカード/Olive Infiniteの2枚だけにします。
銀行口座についても、それぞれのカードと役割を分けます。
| 最終的に残すカード | 主な役割 | 引き落とし銀行 |
|---|---|---|
| JAL CLUB-Aカード | JGC会員資格の維持 | SBI新生銀行 |
| Olive Infinite | 日常決済/クレカ積立 | 三井住友銀行 |
JAL CLUB-Aカードは、JGC資格維持のために保有するカードです。
引き落とし口座はSBI新生銀行にまとめます。
日常の買い物やクレカ積立については、Olive Infiniteへ集約します。
こちらは三井住友銀行とセットで利用することで、銀行/カード/証券の連携も分かりやすくなります。
✈️ JAL CLUB-AカードはJGC維持だけに役割を限定する構成
💳 Olive Infiniteを日常決済のメインカードにする運用
🏦 SBI新生銀行/三井住友銀行の2行へ役割を整理する金融管理
📈 SBI証券まで含めて銀行/カード/証券を連携させる最終形
【ポイントよりシンプルさを優先✨】金融サービスを増やさず本当に必要なものだけ残す考え方
今回クレジットカードを整理してみて、改めて感じたのが無料だから持っておくという考え方の落とし穴です。
年会費無料であれば、お金だけを考えると解約する必要はありません。
しかし、カードが増えれば、利用明細の確認、不正利用のチェック、登録情報の変更、更新カードの管理なども増えていきます。
さらに、少しでもポイント還元を増やそうとすると、カードだけではなく銀行口座まで増えてしまいます。
それなら、多少のポイントを取りこぼしても、普段利用するサービスを少数にまとめた方が管理は圧倒的に楽です。
💡 年会費無料でも利用用途がなければカードを整理する考え方
💰 小さなポイント差より金融サービス全体の管理コストを重視する判断
🔍 保有している理由を定期的に見直して不要なサービスを減らす習慣
✨ ポイント最大化からシンプルな資産管理へ考え方を切り替える方針
銀行口座に続いて、クレジットカードについても最終形が見えてきました。
実際の変更にはLSP修行や引き落とし口座の変更などがあるため時間はかかりますが、方向性が決まっただけでもかなりスッキリしました。
次に整理したいのは、証券会社です。
こちらも気付けば複数の証券口座を持っているので、本当に必要な口座だけに絞れるのか、続けて整理していこうと思います。
コメント